
Страховка от коронавируса: разбираем честно и без прикрас
Известная поговорка предлагает делать из лимонов, которые подбрасывает судьба, вкусный и полезный напиток. А что насчёт коронавируса? Можно ли извлечь какую-то пользу из самого факта существования инфекции COVID-2019, если не продаёшь маски и не разливаешь по бутылкам антисептик? И даже если сам заболел – можно ли надеяться на пусть небольшую, но финансовую защиту?
Первая мысль – задуматься о страховом продукте, который покроет возможные издержки. Пройдёмся по основным вариантам от российских компаний, внимательно изучим договоры (имеющиеся в свободном доступе) и поищем подводные камни. Здесь нет рекламы, субъективизма и непрофессионализма: только честно и без прикрас.
Кто предлагает страховку от коронавируса
Варианты предложило большинство ведущих компаний России. Отметились также «Восточный Банк» и «Райффайзен Банк», однако их продукты в этот обзор не попали, так как мы сосредоточились только на страховых фирмах. Премия предполагает материальную помощь в случае заражения инфекцией COVID-2019, но есть варианты.
Фото: freepik
В зависимости от конкретного полиса, подлежит возмещению:
- подтвержденный диагноз;
- пребывание на больничном (амбулаторное лечение);
- период госпитализации (в стационаре);
- утрата трудоспособности;
- смерть от коронавирусной инфекции.
«Смысл полиса – финансовая поддержка в случае диагностирования заболевания, больничного листа и смерти. Лечение по полису не предусмотрено, так как в сложившейся ситуации оно оказывается напрямую государством по полисам ОМС»
Сергей Леонидов, гендиректор финансового супермаркета «Сравни.ру»
Важный аспект – это диагностика болезни: пройти тест в обычных поликлиниках тяжело. Следует понимать, что для получения страховых выплат инфекция должна быть подтверждена компетентным учреждением.
Важно! Ни одна из фирм не оговаривает отдельно алгоритм работы при подозрении на COVID-2019. Поэтому при наличии симптомов обладателю полиса придётся самостоятельно искать медучреждение, добиваться диагностики и лечения.
Таблица 1. Предложения от компаний (индивидуальные программы)
| Страховщик и название продукта | Стоимость взноса,руб. | Страховая сумма, руб. | Срок действия полиса,суток | Начало действия, дней после оплаты | Срок на заявление выплаты, дн. | Максимальный возраст клиента | |
| смерть | диагноз | ||||||
| Zetta, «Антикорона» | 1 499 | 500 000 | 10 000 | 365 | 8 | 31 | 65 |
| АльфаСтрахование, «Коронавирус.Нет» | 2 000 | 1 000 000 | 20 000 | 365 | 3 | 30 | 70 |
| 5 000 | 1 000 000 | 50 000 | |||||
| 10 000 | 1 000 000 | 100 000 | |||||
| Cherehapa, «СтопВирус» | 1 690 | 500 000 | 10 000 | 365 | 5 | 30 | 65 |
| 2 690 | 1 000 000 | 30 000 | |||||
| Арсеналъ, «АнтиКоронаВирус» | 1 400 | 200 000 | 10 000 | 180 | 6 | 30 | 70 |
| 3 400 | 500 000 | 20 000 | |||||
| 6 600 | 1 000 000 | 50 000 | |||||
| Ренессанс.Страхование, «АнтиВирус» | 3 000 | 500 000 | – | 365 | 7 | 30 | 64 |
| 4 200 | 700 000 | – | |||||
| 6 000 | 1 000 000 | – | |||||
| Согласие, «Антивирус» | 3 500 | 1 000 000 | – | 365 | 4 | 35 | 60 |
| Евроинс, «Стопвирус-2» | 900 | 60 000 | – | 365 | 7 | 30 | 65 |
| 1 900 | 80 000 | – | |||||
| 2 900 | 100 000 | – | |||||
| 4 900 | 200 000 | – | |||||
| 9 900 | 500 000 | – | |||||
| Капитал, «Стоп.Коронавирус» | 2 000 | 200 000 | – | 90 | 15 | 30 | 60 |
| 5 000 | 500 000 | – | |||||
Источник: официальные сайты страховщиков
В тему! Каникулы по кредитам на время эпидемии: предложения от банков.
Общие «подводные камни»
В глаза бросается тот факт, что компании не оплачивают именно лечение от коронавируса.
Фото: freepik.com/illiabondar
Премируется нахождение на любом больничном листе или только в стационаре, но сам курс реабилитации – нет. Значит, предлагаемые страховки – лишь сумма, которой должно хватить на выздоровление.
Выплат, предусмотренных при госпитализации, для реабилитации после серьёзной болезни недостаточно. Также не удалось обнаружить программ, которые бы давали упрощённый доступ к экспресс-тестированию на Sars-Cov-2019. Многие полисы действуют и за рубежом, что подойдёт тем, кто путешествует по работе.
«Идея страховщиков очевидна — на волне хайпа поучаствовать в получении прибыли. С точки зрения ведения бизнеса это более чем оправданный шаг. Стоимость таких полисов будет зависеть от компании, суммы выплат — тоже, какие-либо дополнительные платежи не видятся чем-то возможным, поскольку это конкретный договор страхования жизни и здоровья»
Алексей Кричевский, эксперт Академии управления финансами и инвестициями
«Антикорона» от Zetta
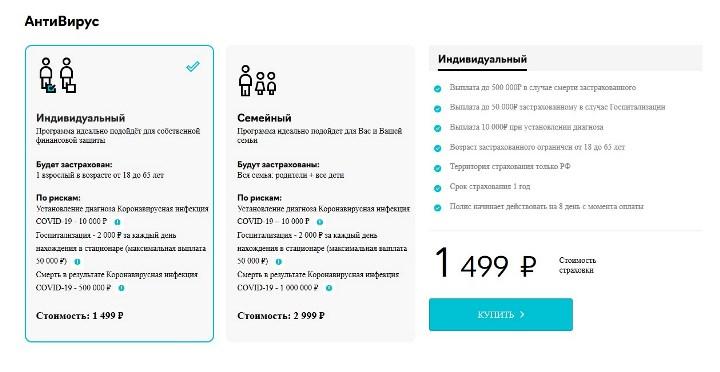
Обратите внимание, что полис начинает действовать лишь спустя 8 суток после оформления документов. Территория покрытия – Российская Федерация, предельный возраст страхуемого лица – 65 лет. Выдача полиса через интернет. Ознакомиться с договором в свободном доступе, чтобы найти подводные камни, не удалось.
В случае госпитализации, клиент получит по 2 000 руб. в сутки, но не свыше 50 тыс. руб. Вместе с тем, на сайте указано, что возмещение не будет выплачено в том случае, если диагноз застрахованного прямо или косвенно связана с ВИЧ/СПИД, наркоманией (алкоголизмом), венерическими заболеваниями. Эта оговорка справедлива и для продуктов от других фирм. Отношения также прекращаются, если на территории РФ будет введена эпидемия по COVID-2019.
«Коронавирус.Нет» от «АльфаСтрахование»
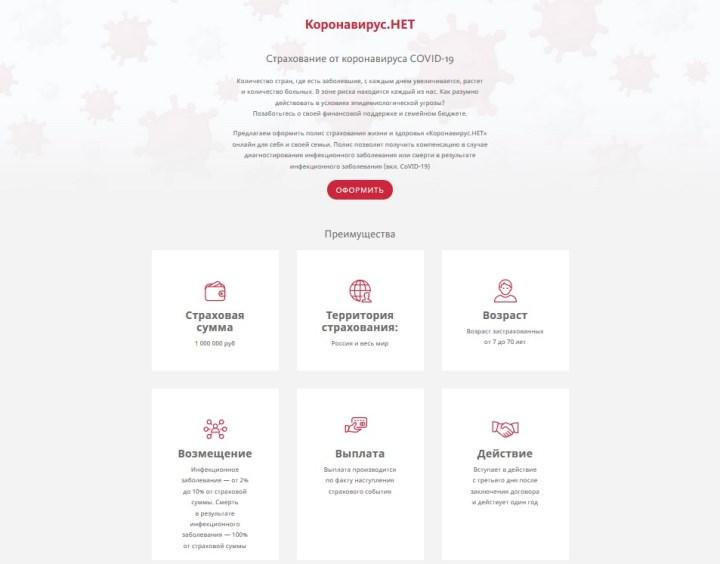
Компания предлагает продукт с широкой территорией покрытия, для различных социальных групп. Чтобы оформить страховку, гражданину РФ не обязательно находиться в стране. Он может сделать это онлайн, даже пребывая в Италии, Испании, КНР.
Кроме того, полис доступен иностранным гражданам, имеющим вид на жительство в России. Регион покрытия – весь мир, предусмотрено 3 варианта выплат, в зависимости от суммы взноса. Полис не прекращает действие в случае введения режима чрезвычайной ситуации в России. Пожалуй, этот продукт наиболее дружественен для клиента.
«СтопВирус» от Cherehapa
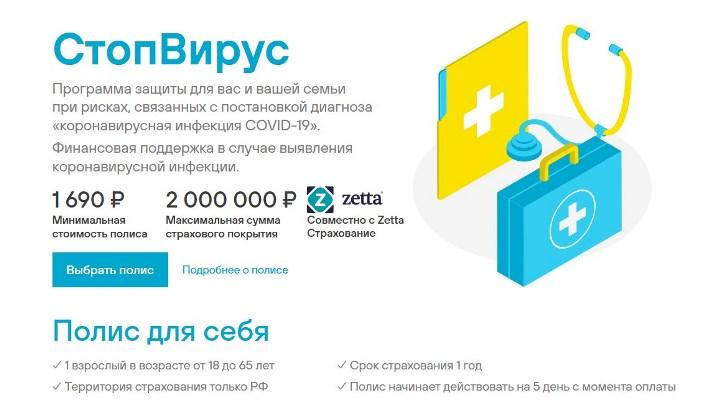
Страховщик обеспечит выплаты по 2 000 руб. за каждый день госпитализации с диагнозом COVID, но максимум – 50 тыс. руб. Полис действует только на территории России, для ознакомления доступен проект договора, который будет заключаться с клиентами.
Правовая экспертиза этого документа выявила, что страховщик обезопасил себя от потенциального большого числа обращений с неуточнённой коронавирусной инфекцией. Получить выплаты в этом случае невозможно. Также полис не действует в отношении медицинских работников, инвалидов 1–3 группы, лиц с болезнями органов дыхания и т.д. (перечень ограничений внушителен).
Главное преимущество продукта – более высокие выплаты при относительно небольшом взносе. Оформить договор можно только в интернете, что актуально во время пандемии и карантинных мероприятий.
«АнтиКоронаВирус» от «Арсеналъ»
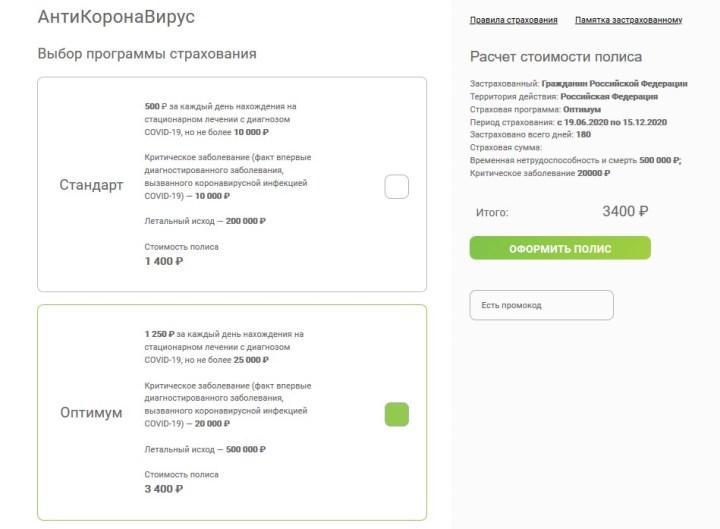
Несмотря на широкий спектр предложений от организации, выгодными их назвать трудно. Одни из самых дорогих взносов среди всех конкурентов: от 1 400 до 6 600 руб., при этом платежи при подтверждённом диагнозе отличаются не сильно (максимум – 30 тыс. руб.). Страховщик готов оплачивать нахождение в больнице: от 500 до 2 500 руб. в сутки, но предельная сумма возмещения не выделяется на фоне других предложений.
Единственное преимущество – полная правовая открытость. На сайте доступны и общие правила страхования, и памятка по Covid-2019. При экспертизе обращено внимание на большое количество документов, которые необходимы для получения страховки. К ним, в частности, относится выписка из медкарты амбулаторного больного с указанием данных ведения патронажа, подтверждающая прохождение лечения и соблюдения предписаний врача (п. 2.5.3 Памятки). Рискнём предположить, что с получением этого документа возникнут трудности.
«Антивирус» от «Ренессанс.Страхование»
Среди описанных предложений продукт фирмы имеет одно явное достоинство – более широкий спектр болезней, при диагностике которых можно рассчитывать на выплаты. К ним, кроме COVID-2019, относятся сибирская язва, лихорадка Эбола, малярия, туляремия. Правоотношения распространяются и при наступлении указанных юридических фактов.
Но, в отличие от некоторых конкурентов, «Ренессанс.Страхование» не премирует отдельно госпитализацию при Sars-Cov-2019. Оплачивается лишь больничный лист в пределах 0,2% от страховой суммы, не более 30 суток.
К примеру, если взнос составил 6 000 руб., клиент провёл на лечении 15 дней, он получит 1 000 000 × 0,2% × 15 = 30 000 руб.
Дополнительно можно оплатить опцию «Врач.онлайн» для удалённой консультации специалиста.
«Антивирус» от «Согласия»
Компания реализует комплексный полис, под действие которого попадают все члены семьи: муж, жена и дети. При этом выплаты лишь за подтверждённый диагноз не предусмотрены. Премируется только пребывание в стационаре из расчёта 0,1% от страховой суммы, но не более чем 21 день.
Таким образом, если глава семьи провёл в госпитале 20 суток с подтверждённым диагнозом, он может претендовать на 1 000 000 × 0,1% × 20 = 20 000 руб. Нужно полагать, что правом на такую же сумму обладают и другие члены семьи по данному полису.
«Стопвирус-2» от «Евроинс»
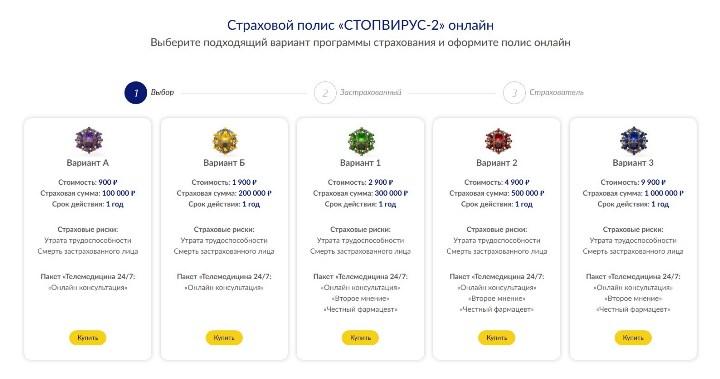
Компания обеспечивает низкие выплаты в случае гибели лица от COVID-2019 относительно своих конкурентов. Так, при единоразовом взносе в 9 900 руб. родственники погибшего вправе рассчитывать только на 500 тыс. руб. Впрочем, программа более дружественна именно для застрахованного лица. В случае, если болезнь привела к утрате постоянной трудоспособности, разовая выплата составит от 35 до 450 тыс. руб., в зависимости от выбранного варианта.
При правовой экспертизе договора установлено, что страхователь на момент покупки полиса должен был находиться на территории России не меньше 1 месяца. Сам факт инфицирования COVID-2019 не премируется – только период на больничном листе: максимум – от 5 000 до 50 000 руб., в зависимости от вида страховки.
«Стоп.Коронавирус» от Капитал
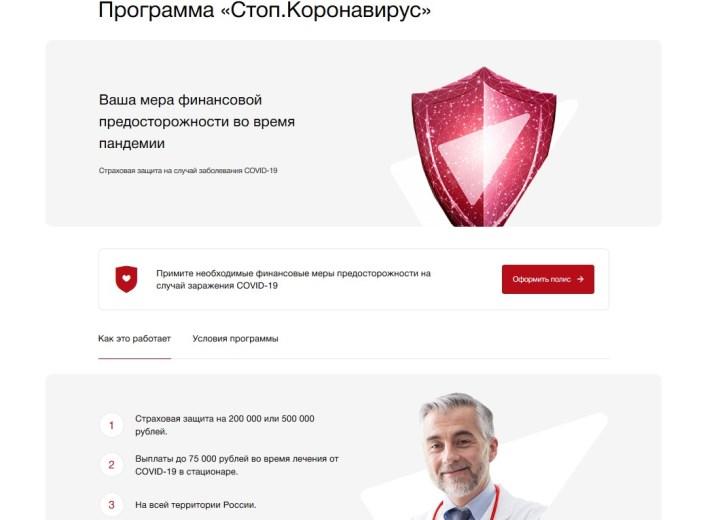
Компания предлагает наименее выгодные условия для клиентов на фоне конкурентов:
- Купить полис не смогут лица, которые вернулись из-за границы в течение 2 месяцев.
- Срок действия страховки – всего 90 дней, хотя стоимость полиса нельзя назвать низкой.
- Договор вступит в силу лишь на 15 сутки с момента заключения.
На этом фоне не спасает даже относительно высокое возмещение в период нахождения в стационаре – 30–75 тыс. руб. Если же пациента отправили лечиться на дом, он не вправе претендовать на премию.
Бонус. СК «Сбербанк Страхование»
Компания не ввела в действие отдельный продукт для тех, кто хочет обезопасить себя при заражении коронавирусом. Вместе с тем, программа «Личной защиты» действует и при инфекции COVID-2019. Поэтому тем, у кого уже есть такая страховка, дополнительный полис не требуется.
Документы для получения выплаты
Подтвердить наступление страхового случая немного сложнее, так как понадобится доказать факт инфицирования Sars-Cov-2019. По ряду полисов имеет значение, что лицо было госпитализировано именно по причине этой болезни. В случае гибели должна быть установлена причинно-следственная связь между смертью и COVID.
Фото: freepik.com/ugryumov
Для получения денег при госпитализации потребуются документы:
- выписной эпикриз из медучреждения;
- копия паспорта гражданина (либо свидетельства о рождении несовершеннолетнего лица).
Для получения возмещения при заболевании:
- выписка из эпикриза или амбулаторной карты, где указан диагноз «коронавирус»;
- листы временной нетрудоспособности;
- копия паспорта.
При гибели от COVID страховые компании, как правило, попросят следующие документы:
- свидетельство о смерти;
- эпикриз с указанием причины ухода из жизни;
- выписка из медицинской карты по месту лечения;
- свидетельство о праве наследования.
Обратите внимание! Страховая сумма – это предельный объём денежных средств, который может быть выплачен страхователю в рамках действующего договора. Таким образом, если изначально премировался факт установления диагноза и нахождение в стационаре, то в случае смерти эти величины будут учтены.
Резюме: какая программа выгоднее
Анализ продуктов от ведущих российских страховщиков позволил определить, что все варианты станут лишь небольшой помощью в случае болезни.
Фото: freepik.com/ponsulak
Большинство компаний предлагают до 30 тыс. руб. при подтвержденном диагнозе и в пределах 50 тыс. руб. – на время пребывания на листке нетрудоспособности.
Нужно понимать, что этих денег недостаточно для лечения и реабилитации действительно тяжёлых случаев, при которых пациент будет выздоравливать долго. Хотя все страховщики указывают на возможность дистанционного предоставления документов, этот тезис нуждается в проверке. Ведь человеку с подтверждённым диагнозом необходимо находиться на самоизоляции, походы за пределы квартиры административно наказуемы.
«Имеет смысл внимательно присмотреться к формулировкам: если в договоре страхования указывается, что клиент будет застрахован от коронавируса, это неправильно. В случае заболевания в больничном листе медики напишут «ОРВИ», так как коронавирус относится к острым респираторным заболеваниям. В общем, прежде, чем подписывать договор о страховании от коронавируса, стоит очень внимательно прочитать договор и лучше — вместе с юристом».
Артем Деев, руководитель аналитического департамента AMarkets
Единственный позитивный момент, если его можно так назвать, – относительно высокие выплаты в случае смерти. Поэтому покупать страховку имеет смысл тем, кто хочет обезопасить своих близких от финансовых трудностей при гибели члена семьи от COVID-2019.