
8 надежных вариантов расчетов при покупке квартиры
Купля-продажа недвижимости – это сделка, при которой продавец за денежную плату передает покупателю право собственности на квартиру с последующей регистрацией в Росреестре.
Виды расчета
Расчет при покупке квартиры может осуществляться с помощью банка, нотариуса или без привлечения третьих лиц. При этом каждый из способов имеет свои особенности.
Таблица 1. Основные способы расчета при покупке квартиры
| Вид расчета | Определение |
| Наличный расчет | Фактическая передача наличных денежных средств продавцу |
| Материнский капитал | Погашение части суммы за квартиру средствами материнского капитала |
| Ипотека | Покупка квартиры с помощью ипотечного кредитования |
| Банковский аккредитив | Банковский счет, перевод денежных средств с которого осуществляет сам банк |
| Банковская ячейка | Сохранение денежных средств в банковском сейфе до момента завершения сделки |
| Депозит у нотариуса | Перевод денег от покупателя к продавцу с помощью банковского счета нотариуса |
| Рассрочка платежа | Расчет за покупку квартиры частями с минимальной переплатой |
| Банковская карта | Безналичный перевод средств на банковскую карту продавца после завершения сделки |
Наличный расчет
Оплата наличными – самый небезопасный способ, применяемый при расчете квартиры. При его использовании одна сторона (покупатель) передает другой стороне (продавцу) денежные средства в размере полной стоимости жилья.
Примечание. С 1 января 2014 года государством запрещены наличные расчеты на сумму свыше 600 000 рублей. Поэтому сделки купли-продажи недвижимости наличным способом возможны только до указанной суммы.
Плюсы:
- Быстрое получение требуемой суммы покупателем на руки.
- Отсутствие необходимости оплаты банковских расходов по переводу денежных средств.
Однако передача крупных сумм наличными чревата последствиями, при которых существует большой риск обмана как со стороны продавца, так и покупателя. Особенно в рискованном положении находится продающая сторона, заинтересованная в получении денег.
Минусы:
- Вероятность недействительных (подделанных купюр).
- Сложность в подсчете наличных.
- Если денежные средства передаются продавцу после подачи документов в Росреестр, существует вероятность, что в регистрации права собственности могут отказать. В этом случае покупатель рискует остаться без квартиры и денег.
- После регистрации прав собственности недобросовестный покупатель может отказаться от передачи денежных средств. В этом случае не избежать судебного разбирательства, поскольку продавец может потерять и деньги, и квартиру.
Чтобы обезопасить себя при наличном способе расчета, сторонам сделки следует:
- внести условия о способе оплаты в договоре купли-продажи;
- передавать деньги только после получения регистрации прав собственности;
- написать расписку о получении денежных средств.
Материнский капитал
Государство предоставляет льготные возможности для семей с двумя и более детьми. При покупке квартиры на материнский капитал можно погасить часть суммы за счет его средств. Для этого:
- Владелец сертификата обращается в Пенсионный Фонд с заявлением о распоряжении средствами материнского капитала на приобретение жилья.
- После рассмотрения заявки (до 30 дней) денежные средства будут перечислены на расчетный счет продавца недвижимости.
Примечание. Передача денег в этом случае осуществляется только безналичным способом. Поскольку наличными средствами материнский капитал не выдается.
Плюсы:
- Законный способ расчета.
- Отсутствие рисков.
Минусы:
- Оплатить покупку можно при соблюдении определенных условий, так как приобретение квартиры за счет средств материнского капитала предполагает, что в ней будет жить несовершеннолетний ребенок. Поэтому органы опеки следят за тем, чтобы новое жилье было не хуже предыдущего.
- Пенсионный орган может отказать в переводе средств капитала.
Ипотека
Если покупатель берет ипотеку для приобретения квартиры, то форма расчетов может быть разной, поскольку в них принимает участие банк-кредитор.
При этом продавец получает сумму полностью. Деньги за квартиру могут передаваться ему несколькими способами:
- наличными (через ячейку);
- безналичным расчетом (банк персонально договаривается с продавцом об условиях перевода).
Плюсы:
- Продавец не несет ответственности по выплате ипотеки покупателем.
- В случае если покупатель нарушит условия ипотечного кредитования, санкции по отношению к продавцу применяться не будут. Покупатель будет нести долговые обязательства по отношению к банку.
Минус: банк-кредитор может потребовать от продавца дополнительных бумаг для доступа к ячейке с деньгами.
Банковский аккредитив
Данный вариант передачи денег заключается в том, что покупатель открывает банковский счет, на который переводит всю сумму, необходимую для покупки квартиры. При этом:
- Денежные средства банк переводит после совершения сделки.
- Для перевода продавцу необходимо предоставить в банк документы, подтверждающие регистрацию сделки.
Плюсы:
- Является безопасным способом расчета.
- Минимальный риск потери денег.
- Перевод осуществляется непосредственно банком.
- Ответственность по переводу денежных средств банк берет на себя.
Примечание. В случае неправомерной выдачи денег продавцу или покупателю банк возмещает убытки пострадавшей стороне.
Минус: высокая стоимость услуги. Сторонам придется заплатить комиссию за каждую операцию (открытие счета, транзакция, обналичивание и т. д.).
Банковская ячейка
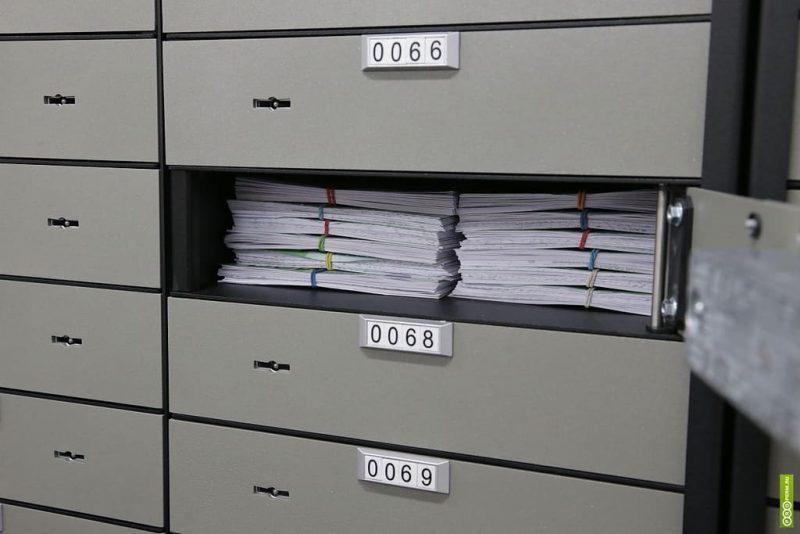
Рисунок 1. Банковская ячейка
Аренда банковской ячейки считается одним из самых безопасных способов при расчете за квартиру.
Она осуществляется путем помещения денежной суммы в ячейку, доступ к которой продавец получит после завершения сделки. При этом:
- Продавец, покупатель и банк оформляют совместный договор на аренду ячейки.
- Деньги помещаются в ячейку в присутствии продавца.
Примечание. Сделка считается завершенной не с момента подписания договора, а после перехода прав собственности (путем регистрации в Росреестре) новому владельцу.
Перед помещением денег в ячейку контрагенты подписывают соглашение, в котором обговаривают все нюансы:
- сумму;
- сроки получения денег;
- доступ к ячейке;
- особенности передачи прав на недвижимость;
- и иные условия (обговариваемые по решению сторон).
Плюсы:
- надежный способ передачи денег;
- гарантия оплаты для продавца;
- безопасная сделка (в случае ее расторжения никто из участников не сможет присвоить деньги или недвижимость путем обмана).
Минус: необходимость оплаты аренды банковской ячейки.
Видео по теме:
Депозит у нотариуса
Депозит у нотариуса – это способ передачи денег за покупку жилья, при котором расчеты по сделке производятся через банковский счет нотариуса. При этом:
- Перед регистрацией сделки нотариус принимает денежные средства у покупателя.
- Перечисляет их на счет продавца после регистрации прав собственности на квартиру.
Примечание. После вступления в силу 29 декабря 2014 года федерального закона №457-ФЗ нотариусам даны официальные полномочия на предоставление услуг по депозиту денежных средств при расчетах по сделкам.
Условия перевода денег на депозит нотариуса и передачи их продавцу указываются в специальном соглашении о денежных расчетах. Стороны подписывают этот документ вместе с договором купли-продажи квартиры.
Плюсы:
- полностью безопасная сделка;
- низкая стоимость за услугу (1500 рублей);
- отсутствие рисков;
- проведение всей сделки в одном месте (в офисе нотариуса).
Минус:
- Расчет депозитом у нотариуса возможен только при условии заверения у него договора купли-продажиквартиры.
- Возможен отказ в предоставлении данной услуги.
Примечание. Депозит при заключении сделки купли-продажи квартиры предоставляется только с согласия нотариуса.
Рассрочка платежа
Рассрочка платежа – это способ расчета, при котором покупатель делает первоначальный взнос за покупку квартиры, а затем выплачивает оставшиеся денежные средства частями. При этом платежи вносятся:
- ежемесячно;
- равными суммами;
- в соответствии с установленным графиком платежей.
Плюсы:
- Удобные условия погашения долга для покупателя.
- Минимальная переплата (по сравнению с ипотекой).
Минусы:
- На жилье накладывается обременение.
- В случае отказа покупателя от погашения долга на квартиру накладывается взыскание.
Примечание. При платеже в рассрочку квартира переходит в собственность покупателя только после погашения суммы долга.
Банковская карта
Перевод денег с помощью банковской карты осуществляется покупателем после регистрации права собственности на квартиру. При этом он очень похож на наличный метод оплаты. Разница заключается лишь в безналичном способе передаче денежных средств.
При этом у них общие риски – велика вероятность обмана одной из сторон сделки.
Плюсы:
- удобный способ расчета;
- мгновенная переча денег.
Риски:
- ненадежный метод оплаты;
- вероятность обмана как со стороны покупателя, так и продавца.
Иные способы
Помимо перечисленных, существуют иные методы оплаты сделки купли-продажи. Их особенность – схожесть с популярными способами расчета. Но, как правило, ими пользуются реже всего.
Банковский счет эскроу
Расчет с помощью банковского счета эскроу – относительно новый способ, применяемый при оплате покупки жилья. Он заключается в том, что:
- Покупатель открывает счет эскроу в банке.
- Переводит на него сумму, равную стоимости квартиры.
- После завершения сделки банк выдает продавцу деньги со счета.
Этот способ схож с аккредитивом, однако имеет особенности:
- Банк блокирует денежные средства на счете эскроу до выполнения обязательств по договору купли-продажи квартиры.
- Покупатель не может распоряжаться деньгами, находящимися на счете.
- Если сделка не состоялась, счет эскроу закрывается (после определенного срока), а денежные средства со счета возвращаются покупателю квартиры.
Плюсы:
- безопасная сделка;
- минимальные риски;
- гарантированный расчет с покупателем;
- деньги выдает непосредственно банк.
Минусы: комиссия за банковские услуги.
Отсрочка платежа
Этот способ схож с рассрочкой платежа. Разница заключается в переносе срока уплаты за товар на определенный период, который обязательно оговаривается между двумя сторонами. При этом на жилье накладывается обременение.
Порядок проведения:
- Покупатель подает документы в Росреестр, но расчет не производит. Право собственности регистрируется с залогом в пользу продавца.
- После расчета покупатель подает заявление о снятии обременения.
Примечание. При таком способе покупатель – собственник квартиры, но распоряжаться ей не может до полной оплаты.
Плюсы:
- Полная гарантия законности сделки.
- Удобство расчета для покупателя.
Минус: риск неполной оплаты.
Понравилась статья?
Сохраните и поделитесь информацией в соцсетях:
28 сентября 2017.